Wie erfolgt die Verbuchung von Teilwertabschreibungen?
Bei einer Teilwertabschreibung wird der Buchwert eines Wertpapiers auf einen niedrigeren Wert herabgesetzt, wenn der bisherige Buchwert den am Bilanzstichtag maßgeblichen Teilwert übersteigt.
Bei Wertpapieren im Umlaufvermögen gilt handelsrechtlich grundsätzlich das strenge Niederstwertprinzip, sodass bei einem niedrigeren Börsen- oder Marktwert am Bilanzstichtag abzuschreiben ist. Für Wertpapiere im Anlagevermögen gilt dagegen grundsätzlich das gemilderte Niederstwertprinzip; hier ist eine Abschreibung nur bei einer voraussichtlich dauernden Wertminderung vorzunehmen.
Die Abschreibung vermindert in der Handelsbilanz den Buchwert des Wertpapiers und damit den handelsrechtlichen Jahresüberschuss.
Steuerlich ist ebenfalls zwischen Umlauf- und Anlagevermögen zu unterscheiden, wobei ein niedrigerer Teilwert grundsätzlich nur bei einer voraussichtlich dauernden Wertminderung angesetzt werden darf. Daher kann beispielsweise ein Wertpapier im Umlaufvermögen handelsrechtlich abgeschrieben werden müssen, während die entsprechende Abschreibung steuerlich nicht zulässig ist.
Eine Teilwertabschreibung ist keine endgültige Realisation des Verlustes; steigt der Wert später wieder, kann bzw. muss eine Wertaufholung erfolgen.
Unterstützung bei der Ermittlung und Verbuchung von Teilwertabschreibungen
Sofern Sie in Ihren Einstellungen die Funktion Teilwertabschreibungen aktiviert haben, ermitteln wir die relevanten Depotpositionen jeweils zum Bilanzstichtag.
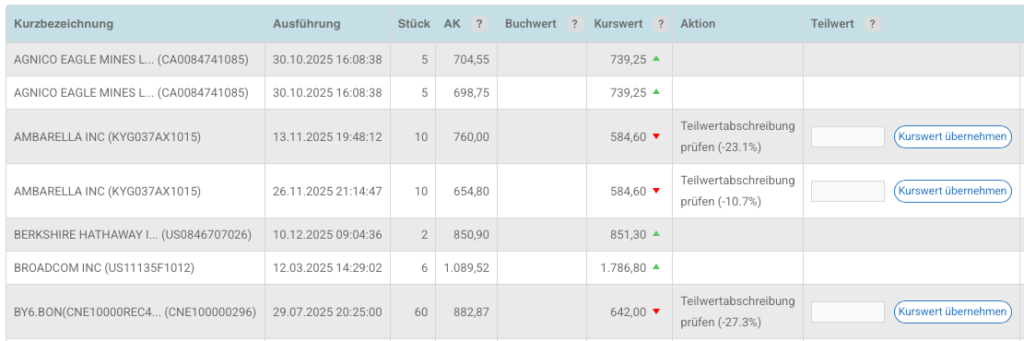
Im Loginbereich finden Sie unter Wertberichtigungen > Teilwertabschreibungen eine Aufstellung der Wertpapiere inkl. Angabe der historischen Anschaffungskosten, eines evtl. abweichenden Buchwertes und des Kurswertes zum Bilanzstichtag.
Pro Position können Sie entscheiden, inwiefern Sie eine Abschreibung für die Handelsbilanz vornehmen wollen. Sofern eine Wertaufholung aufgrund von vorangegangener Abschreibung zu buchen ist, so erfolgt diese automatisch.