
Herausforderung Wertpapierverbuchung (Teil 2): Warum eine Dividende nicht erst bei Auszahlung buchhalterisch relevant wird
Bei der Verbuchung von Wertpapiertransaktionen ist nicht immer der Zeitpunkt entscheidend, an dem eine Zahlung tatsächlich auf dem Brokerkonto eingeht.
Das zeigt sich besonders bei Dividendenzahlungen, deren Festsetzung und Auszahlung in unterschiedliche Geschäftsjahre fallen kann.
Interactive Brokers ist insbesondere bei betrieblichen Anlegern oder sogenannten Trading-GmbHs ein häufig genutzter Broker und wir verwenden erneut ein Beispiel aus einem Kontoauszug von Interactive Brokers:
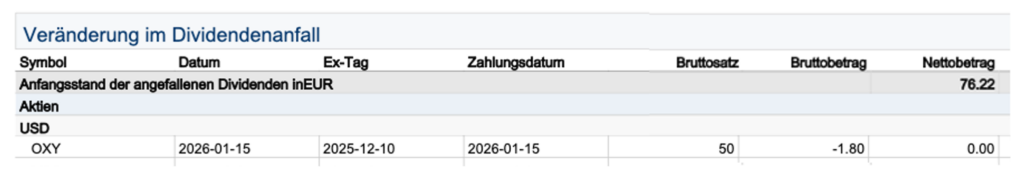
Für Aktien der Occidental Petroleum Corporation (OXY) wurde am 10.12.2025 eine Dividende festgesetzt. Die Auszahlung erfolgte am 15.01.2026:
– Bruttodividende: 12,00 USD
– Einbehaltene Quellensteuer: 1,80 USD
– Nettodividende: 10,20 USD
Was bedeutet das für die GmbH-Buchführung?
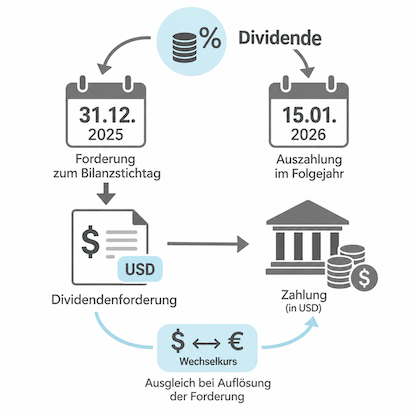
Da der Dividendenanspruch am 10.12.2025 bereits entstanden und hinreichend bestimmt war, ist die Dividende wirtschaftlich dem Geschäftsjahr 2025 zuzuordnen (Annahme: Geschäftsjahr stimmt mit dem Kalenderjahr überein)
Es erfolgte zu diesem Datum jedoch noch keine Zahlung auf dem Brokerkonto. In der Buchführung ist aber eine Forderung aus der Dividendenzahlung zu berücksichtigen.
Die Bruttodividende von 12,00 USD stellt den Ertrag dar. Die einbehaltene Quellensteuer von 1,80 USD ist gesondert zu berücksichtigen. Der noch ausstehende Nettozahlungsanspruch beträgt 10,20 USD.
Und was passiert bei der Auszahlung im Folgejahr?
Am 15.01.2026 wird die Forderung durch den Zahlungseingang auf dem Brokerkonto ausgeglichen.
Dabei ist zusätzlich die Währungsumrechnung zu berücksichtigen: Die Forderung wird zum Bilanzstichtag in EUR bewertet. Bei der späteren Auszahlung kann sich aufgrund eines veränderten Wechselkurses ein anderer EUR-Betrag ergeben.
Die Differenz zwischen dem bilanzierten Forderungswert und dem EUR-Gegenwert der tatsächlichen Zahlung führt zu einem entsprechenden Währungsgewinn oder Währungsverlust.
Das Ergebnis: Auch wenn eine Dividende erst im Folgejahr ausgezahlt wird, muss sie bereits im Jahr der wirtschaftlichen Entstehung berücksichtigt werden. Hinzu kommen die Bewertung der offenen Fremdwährungsforderung zum Bilanzstichtag und deren korrekte Auflösung bei Zahlungseingang.
Ein weiteres Beispiel dafür, dass die Verarbeitung von Broker-Kontoauszügen mehr erfordert als die bloße Übernahme der ausgewiesenen Zahlungsströme.